Votre panier est vide.


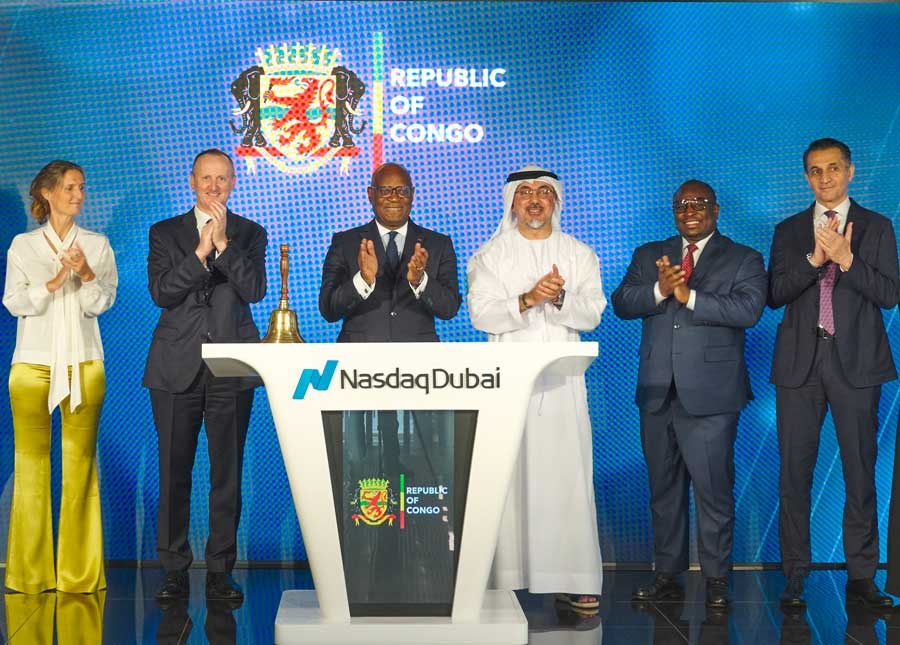
En faisant coter à Nasdaq Dubai deux émissions obligataires souveraines totalisant 1,55 milliard de dollars, la République du Congo ouvre un nouveau front dans sa stratégie de financement international. Une première pour un État africain sur cette place financière, qui élargit la visibilité de Brazzaville auprès des investisseurs du Moyen-Orient. Mais derrière le symbole boursier se dessine une réalité plus exigeante : avec un rendement de 9,5 %, le pays doit convaincre les marchés sans laisser le service de sa dette étouffer ses ambitions de développement. Pour Christian Yoka, ministre des Finances, l’enjeu dépasse la diplomatie financière : il s’agit de restaurer durablement la crédibilité d’un État fortement dépendant de ses recettes pétrolières.
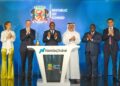
Le 19 octobre 2026, Brazzaville a franchi une étape inédite dans sa relation avec les marchés internationaux. La cotation secondaire de ses obligations souveraines à Nasdaq Dubai fait de la République du Congo le premier État africain à inscrire ses titres sur cette place financière des Émirats arabes unis. L’opération porte sur deux émissions : 700 millions de dollars à échéance 2035 et 850 millions à échéance 2036, toutes deux assorties d’un rendement de 9,5 %. Les titres étaient déjà cotés à Londres. Il ne s’agit donc pas d’un nouvel emprunt de 1,55 milliard de dollars, mais d’une extension de leur présence sur les marchés financiers.
Pour Brazzaville, l’intérêt est néanmoins réel. En multipliant les places de cotation, le gouvernement cherche à élargir sa base d’investisseurs, à accroître la visibilité de sa signature souveraine et à faciliter les échanges de ses titres auprès des institutions financières du Moyen-Orient.
Dubaï constitue, à cet égard, un carrefour stratégique. À la jonction des capitaux du Golfe, des investisseurs internationaux et des marchés émergents, l’émirat offre au Congo une nouvelle vitrine financière. Cette ouverture s’inscrit également dans le renforcement des relations économiques entre Brazzaville et Abou Dhabi.
Mais la cotation ne doit pas être confondue avec un financement supplémentaire. Elle ne procure pas automatiquement de nouvelles ressources au Trésor et ne réduit pas mécaniquement le coût de la dette existante. Son efficacité dépendra de l’intérêt effectif des investisseurs, de la liquidité des titres et de l’évolution du risque perçu par les marchés.
Le chiffre mérite d’ailleurs une lecture attentive : 9,5 % de rendement pour chacune des deux émissions. Rapporté au montant initial de 1,55 milliard de dollars, ce taux représente une charge annuelle théorique de 147,25 millions de dollars si l’intégralité du principal restait en circulation pendant une année. Les obligations étant amortissables, le montant réel des intérêts évolue avec le capital restant dû.
Ce niveau de rémunération traduit le prix auquel les investisseurs acceptent de porter le risque souverain congolais. Il ne constitue pas, à lui seul, une mesure complète du coût de financement de l’État, mais rappelle que l’accès aux capitaux internationaux demeure onéreux.
La question n’est donc pas seulement de savoir si le Congo peut entrer sur davantage de marchés. Elle consiste à déterminer si cette ouverture lui permettra, à terme, d’emprunter dans de meilleures conditions.
À la tête du ministère des Finances, du Budget et du Portefeuille public, Christian Yoka porte une stratégie dont la réussite se jouera moins dans les cérémonies boursières que dans la capacité du gouvernement à convaincre les créanciers de la solidité de sa trajectoire économique.
Son approche repose sur plusieurs leviers : diversifier les investisseurs, entretenir un dialogue régulier avec les détenteurs de titres souverains, améliorer la lisibilité des comptes publics et préserver la confiance des marchés.
En avril 2026, le ministre avait déjà conduit à Washington une rencontre avec une trentaine de gestionnaires d’actifs représentant quelque 36 000 milliards de dollars d’actifs sous gestion. Le gouvernement souhaitait alors mieux expliquer sa trajectoire macroéconomique, ses perspectives pétrolières et sa stratégie de financement. L’objectif affiché était notamment de favoriser une baisse des primes de risque et du coût de la dette.
L’inscription à Nasdaq Dubai prolonge cette politique de présence internationale. Elle témoigne d’une volonté de ne pas limiter les relations financières du Congo aux interlocuteurs traditionnels de Londres, de Paris ou des institutions multilatérales.
Mais la crédibilité souveraine ne se décrète pas. Elle se construit à travers la régularité des remboursements, la transparence budgétaire, la mobilisation des recettes intérieures et la capacité à maîtriser les dépenses.
Le ministère congolais des Finances a lui-même identifié plusieurs priorités dans la perspective d’un nouveau programme avec le Fonds monétaire international : contenir l’endettement, renforcer les recettes publiques, rationaliser les dépenses et réduire autant que possible les transferts liés au secteur pétrolier. Ces objectifs montrent que les autorités ont conscience des contraintes qui pèsent sur leur stratégie financière.
Le défi est considérable. Dans une économie où les hydrocarbures occupent une place déterminante, les fluctuations des cours mondiaux peuvent modifier rapidement les recettes budgétaires et la capacité de remboursement.
Un baril favorable peut desserrer temporairement l’étau. Une chute des cours, au contraire, peut compliquer le financement des dépenses publiques, fragiliser les équilibres extérieurs et accentuer les besoins de trésorerie.
Pour Christian Yoka, la réussite se mesurera donc à un indicateur essentiel : la capacité du Congo à transformer l’accès aux marchés financiers en un financement plus soutenable, et non en une succession de refinancements coûteux.
L’opération de Nasdaq Dubai intervient dans un contexte international difficile pour les économies émergentes. Le renchérissement du service de la dette, les déficits budgétaires et la contraction de certaines aides extérieures poussent les États à rechercher de nouveaux investisseurs. Dans le même temps, les créanciers deviennent plus attentifs aux risques de remboursement.
Pour la République du Congo, le problème est particulièrement sensible. Le rapport du FMI publié en février 2026 signalait que l’encours de la dette à fin 2025 avait dépassé les projections antérieures. Il relevait également des tensions sur le service de la dette, des coûts de financement élevés et des risques de refinancement, notamment en raison des échéances des titres domestiques.
Dans ce contexte, l’ouverture d’un nouveau canal de marché peut contribuer à diversifier les investisseurs. Elle ne résout cependant ni le poids de la dette existante ni le besoin de ressources budgétaires nouvelles.
C’est ici que l’expérience congolaise intéresse l’ensemble de la Communauté économique et monétaire de l’Afrique centrale (CEMAC).
Le Cameroun, le Gabon, le Tchad, la République centrafricaine et la Guinée équatoriale évoluent eux aussi dans un environnement marqué par des besoins de financement importants, une dépendance variable aux matières premières et un marché régional des titres publics dont les capacités d’absorption restent limitées.
Le cas congolais pose ainsi une question commune : comment financer les infrastructures, l’industrialisation, l’énergie et l’emploi sans accroître excessivement la charge des remboursements futurs ?
Pour le Cameroun, l’enjeu est de maintenir un équilibre entre mobilisation des ressources intérieures, recours aux marchés internationaux et financement du développement. Une cotation à l’étranger peut accroître la visibilité d’un émetteur, mais elle ne garantit ni des taux plus bas ni une demande suffisante pour les titres proposés.
La comparaison doit toutefois rester prudente : les profils d’endettement, les calendriers de remboursement, les recettes d’exportation et les conditions d’accès aux marchés diffèrent d’un pays à l’autre.
Une leçon se dégage néanmoins. La diversification des sources de financement est utile lorsqu’elle améliore les conditions d’emprunt, allonge les maturités ou réduit les risques de concentration des créanciers. Elle devient beaucoup moins avantageuse si elle se traduit par une accumulation de dette chère sans amélioration correspondante de la capacité productive.
L’enjeu final est celui de l’utilisation des ressources. Une dette qui finance des infrastructures rentables, accroît la productivité et élargit l’assiette fiscale peut contribuer à la croissance future. Une dette qui sert principalement à couvrir des déficits récurrents ou à rembourser des échéances antérieures risque, au contraire, d’entretenir la dépendance financière.
Le Congo a gagné une nouvelle vitrine financière. Avec Nasdaq Dubai, Brazzaville cherche à élargir son cercle d’investisseurs et à renforcer son positionnement sur les marchés internationaux.
Mais une place boursière supplémentaire ne constitue pas une stratégie de désendettement. La véritable réussite dépendra de la capacité des autorités à améliorer les recettes publiques, à maîtriser les dépenses, à renforcer la transparence et à convertir les ressources disponibles en investissements productifs.
Pour Christian Yoka, le défi est désormais de faire davantage que rassurer les marchés : il faut convaincre que le Congo peut honorer ses engagements sans sacrifier les dépenses indispensables à son développement.
La conquête de Dubaï est un signal. La soutenabilité de la dette sera le verdict.
Le Magazine de l'économie et du Management